2015-2020年中國真空玻璃市場深度調研與投資前景研究報告
報告摘要
本報告對2015-2020年中國真空玻璃市場進行了深度調研與分析,從行業定義、產業鏈結構、市場規模、競爭格局、技術發展、政策環境及投資前景等多個維度展開研究,旨在為行業參與者、投資者及政策制定者提供參考依據。
第一章 真空玻璃行業概述
1.1 產品定義與特點
真空玻璃是由兩片平板玻璃以微小支撐物隔開,周邊密封,間隙抽真空并密封排氣孔制成的新型玻璃產品。其核心特點是保溫隔熱性能優異(傳熱系數U值可低至0.4 W/(m2·K)以下)、隔音效果好、防結露、厚度薄、重量輕,適用于建筑門窗、幕墻、家電及交通等領域。
1.2 行業發展歷程
真空玻璃概念最早于1913年提出,1990年代日本企業率先實現產業化。中國自2000年后開始研發,2010年前后進入小批量生產階段。2015-2020年間,隨著建筑節能標準提升和“被動房”理念推廣,行業進入快速發展期。
第二章 2015-2020年中國真空玻璃市場環境分析
2.1 政策環境
- 國家層面:住建部《建筑節能與綠色建筑發展“十三五”規劃》要求新建建筑能效提升20%,推動高效節能玻璃應用。
- 地方補貼:北京、上海、河北等地對被動式超低能耗建筑給予財政獎勵,間接拉動真空玻璃需求。
- 標準體系:GB/T 38586-2020《真空玻璃》國家標準正式實施,規范了產品性能與檢測方法。
2.2 經濟環境
2015-2020年中國GDP年均增長約6.5%,城鎮化率從56.1%升至60.6%,建筑竣工面積累計超200億平方米,為真空玻璃提供龐大潛在市場。但初期產品成本較高,市場滲透率較低。
2.3 社會環境
消費者對居住舒適度、節能降耗的關注度提升,尤其北方采暖地區對保溫隔熱性能需求強烈。
2.4 技術環境
- 封邊技術:從玻璃焊料向金屬焊料、低溫封接演變,提升耐久性。
- 支撐物:從金屬支撐物向陶瓷、復合材料發展,減少熱橋效應。
- 真空度保持:吸氣劑技術改進,延長使用壽命。
第三章 中國真空玻璃產業鏈分析
3.1 產業鏈上游
- 原材料:平板玻璃(浮法玻璃為主)、金屬焊料、吸氣劑、支撐物材料。
- 設備:真空封裝爐、激光焊接機、抽真空系統。
- 上游成本中,平板玻璃占比約40%-50%,封接材料及工藝成本控制是關鍵。
3.2 產業鏈中游
真空玻璃制造企業,涵蓋切割、清洗、布撐、封邊、抽真空、封口、檢測等環節。國內代表企業包括:
- 青島新亨達真空玻璃(2015年前已量產)
- 北京眾智同輝(被動房項目應用較多)
- 洛陽蘭迪(真空玻璃鋼化設備跨界進入)
- 其他:部分玻璃深加工企業轉型試產
3.3 產業鏈下游
- 建筑門窗幕墻:占比約70%,用于被動房、近零能耗建筑、高端住宅及公共建筑。
- 家電:冰箱、冰柜門體(冷柜可視化門),占比約15%。
- 交通:高鐵、新能源汽車車窗(試驗階段)。
- 太陽能:光伏光熱一體化組件。
第四章 2015-2020年中國真空玻璃市場規模分析
4.1 整體市場規模
- 2015年:國內真空玻璃產量約20萬平方米,市場規模約2億元。
- 2018年:產量突破80萬平方米,市場規模約8億元。
- 2020年:產量約150萬平方米,市場規模約15億元。
年均復合增長率(CAGR)約30%,但基數較小。
4.2 細分市場
- 建筑用真空玻璃:占比最高,2020年約10億元;被動房項目為主要驅動力。
- 家電用真空玻璃:穩定增長,2020年約2.5億元,冰箱冷柜為主要應用。
- 交通及其他:約2.5億元,仍處于導入期。
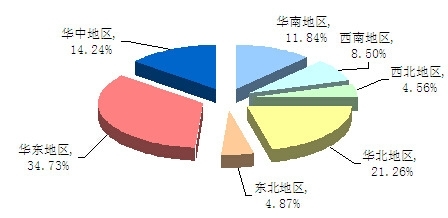
4.3 區域分布
- 需求端:華北(被動房示范項目集中)、華東(高端地產)、東北(嚴寒地區節能改造)。
- 供給端:山東、河北、河南、北京等地集中了主要生產企業。
第五章 行業競爭格局分析
5.1 主要企業市場份額
- 青島新亨達:品質穩定,出口占比較高,估測國內份額25%-30%。
- 北京眾智同輝:專注被動房市場,工程案例多,份額約15%-20%。
- 洛陽蘭迪:依托設備優勢,玻璃產品逐步放量,份額約10%。
- 其他企業(如大連華鷹、上海耀華等):合計約20%份額,另有部分進口產品(日本板硝子等)占高端市場約10%-15%。
5.2 競爭特點
- 技術壁壘高:封邊工藝與真空壽命是核心難點,新進入者需長期積累。
- 成本競爭:價格從2015年1000-1500元/平方米降至2020年600-1000元/平方米,降幅約30%-40%。
- 品牌與認證:被動房組件認證(PHI)、綠色建材認證成為準入門檻。
第六章 行業發展的驅動因素與制約因素
6.1 驅動因素
- 政策強制:多地新建建筑強制執行75%節能標準,真空玻璃為達標首選。
- “雙碳”目標:建筑領域碳減排壓力推動超低能耗建筑規模化。
- 消費升級:高端住宅與健康住宅對隔音保溫需求提升。
6.2 制約因素
- 成本偏高:相比中空玻璃(200-400元/平方米),真空玻璃價格高昂。
- 產能瓶頸:國內大規模生產線少,單線年產能多在5-20萬平方米,擴產周期長。
- 認知不足:設計師、開發商對真空玻璃性能與施工要點了解有限。
- 標準與檢測:耐久性、真空壽命等測試方法尚需完善。
第七章 投資前景與建議
7.1 投資機會
- 生產設備國產化:真空封裝爐、激光焊接等設備需求旺盛。
- 工程渠道:與被動房開發商、綠色建筑咨詢機構合作,綁定項目。
- 存量改造:北方既有建筑節能改造市場規模巨大。
- 海外出口:歐洲、北美對高性能玻璃需求穩定,出口利潤較高。
7.2 投資風險
- 技術迭代風險:產品性能若不能持續提升,可能被替代(如氣凝膠玻璃)。
- 政策變動風險:補貼退坡影響短期需求。
- 產能過剩風險:若多家企業同時擴產,價格戰難免。
7.3 投資建議
- 關注擁有核心封接技術及專利的企業。
- 優先布局華北、華東等政策支持地區。
- 謹慎評估企業現金流與訂單持續性。
第八章 未來展望(2021-2025)
預計到2025年,中國真空玻璃市場規模有望突破40億元,產量超400萬平方米。隨著成本進一步下降、標準體系完善以及建筑碳中和需求釋放,真空玻璃將進入規模化應用階段,行業集中度有望提升,龍頭企業的競爭優勢將更加明顯。
附錄
- 報告數據來源:國家統計局、住建部、行業協會、上市公司年報、專家訪談。
- 調研方法:桌面研究+企業走訪+問卷調查。
注:本報告基于2015-2020年實際市場數據,報告名稱中的“2015-2020年”指研究所覆蓋的歷史期間,并在此基礎上延伸至未來投資前景分析。
如若轉載,請注明出處:http://www.gedalliance.cn/product/54.html
更新時間:2026-10-13 12:18:24